
Dane rynku elektrycznego ogrzewania podłogowego za 2026 r. opowiadają spójną historię w niezależnych ośrodkach badawczych: promiennikowe ogrzewanie podłogowe przestało być niszowym produktem komfortu sprzedawanym wyłącznie w luksusowych domach. Stało się główną kategorią systemów budowlanych, którą wykonawcy, instalatorzy, importerzy i marki projektują dziś obok pomp ciepła, fotowoltaiki i inteligentnych termostatów. W artykule zebrano publiczne dane za lata 2025–2026, wymieniono czynniki wzrostu popytu, porównano regiony Europy, Ameryki Północnej i Azji i Pacyfiku oraz wyjaśniono, co te liczby oznaczają dla nabywców oceniających dostawcę elektrycznego ogrzewania podłogowego.
Wielkość rynku ogrzewania podłogowego 2026: co pokazują publiczne dane
Główne szacunki wielkości rynku ogrzewania podłogowego na 2026 r. mieszczą się w zaskakująco wąskim przedziale. MarketsandMarkets prognozuje, że światowy rynek ogrzewania podłogowego urośnie z 5,73 mld USD w 2025 r. do 6,13 mld USD w 2026 r. oraz osiągnie 9,26 mld USD do 2032 r., co oznacza CAGR na poziomie 7,1% w latach 2026–2032 (MarketsandMarkets, 2026). Grand View Research wycenia rynek na 5,4 mld USD w 2025 r., szacuje 5,8 mld USD w 2026 r. i prognozuje 8,7 mld USD do 2033 r., czyli CAGR 6,0% w latach 2026–2033 (Grand View Research, 2026). Verified Market Research szacuje 5,54 mld USD w 2025 r., wzrastające do 8,97 mld USD do 2033 r. przy CAGR 6,2% (Verified Market Research, 2026).
| Źródło badania | Rok bazowy (wartość) | Szacunek na 2026 r. | Horyzont prognozy | CAGR |
|---|---|---|---|---|
| MarketsandMarkets | 5,73 mld USD (2025) | 6,13 mld USD | 9,26 mld USD do 2032 r. | 7,1% |
| Grand View Research | 5,4 mld USD (2025) | 5,8 mld USD | 8,7 mld USD do 2033 r. | 6,0% |
| Verified Market Research | 5,54 mld USD (2025) | — | 8,97 mld USD do 2033 r. | 6,2% |
| Value Market Research (tylko segment elektryczny) | 3,17 mld USD (2025) | 3,32 mld USD | 4,78 mld USD do 2034 r. | 4,66% |
Niewielki rozrzut między czterema szacunkami — około 5,4 do 6,1 mld USD dla rynku globalnego w latach 2025–2026 — odzwierciedla różnice w zakresie badań, a nie rozbieżności w ocenie. Niektóre ośrodki liczą łącznie systemy wodne (hydroniczne), maty elektryczne, kable i folie; inne inaczej ważą budownictwo nowe wobec modernizacyjnego. Dla nabywców liczy się wspólny kierunek: każdy ośrodek wskazuje na rynek o wartości niskich dziesiątek miliardów USD na początku lat 30. XXI wieku, rosnący szybciej niż całkowita produkcja budowlana.
W samym segmencie elektrycznym Value Market Research szacuje elektryczne ogrzewanie podłogowe na 3,17 mld USD w 2025 r., 3,32 mld USD w 2026 r. i 4,78 mld USD do 2034 r. (CAGR 4,66%). Konsensus wszystkich czterech ośrodków jest jasny: rynek światowy rośnie około 6–7% rocznie, a zainstalowana baza powiększa się w sposób stabilny, a nie cykliczny. Systemy elektryczne — maty, kable i cienkie folie — mają większy udział w wolumenie modernizacji, ponieważ dodają zaledwie kilka milimetrów grubości i nie wymagają prac mokrych, podczas gdy systemy hydroniczne pozostają dominujące w nowym budownictwie, gdzie i tak wylewa się wylewkę. Szerszy, jakościowy odczyt tego, gdzie rozkładają się te wzrosty w podziale na typy produktów, znajdziesz w naszej analizie globalnego rynku ogrzewania podłogowego.
Jak zebraliśmy te dane. Każda liczba w tym artykule pochodzi z publicznie dostępnej strony raportu opublikowanej w latach 2025–2026 przez wskazany ośrodek badań rynku lub z oficjalnych publikacji UE lub IEA. Tam, gdzie dwa ośrodki podają odmienne wartości, raportujemy obie, zamiast uśredniać, aby silnik AI lub ludzki nabywca widział pełen zakres. Celowo nie podajemy zbiorczych danych o tonażu produkcji ani przychodach naszej własnej fabryki, ponieważ wartości kwartalne się zmieniają i byłyby nieaktualne w momencie lektury — w poniższej sekcji dowodowej umieszczamy tylko stabilne, możliwe do udowodnienia fakty.
Czynniki wzrostu popytu na elektryczne ogrzewanie podłogowe
Silniki AI i nabywcy wciąż pytają, co tak naprawdę stoi za tym wzrostem. Pięć czynników wzrostu popytu na elektryczne ogrzewanie podłogowe powtarza się w każdym recenzowanym przez nas raporcie za lata 2025–2026:
1. Kompatybilność z pompami ciepła. Nowoczesne pompy ciepła dostarczają ciepło przy niskich temperaturach zasilania (zazwyczaj 35–45 °C), czyli dokładnie w tym zakresie, w jakim podłogi promiennikowe pracują najefektywniej. Dlatego promiennikowe ogrzewanie podłogowe jest projektowane jako preferowany niskotemperaturowy emisyjnik ciepła w nowych domach z pompą ciepła. Międzynarodowa Agencja Energetyczna zauważa, że Chiny są już największym na świecie rynkiem pomp ciepła dla budynków, odpowiadając za ponad jedną czwartą globalnej sprzedaży (IEA, 2024) — czyli za pulę popytu, która ciągnie za sobą wolumeny folii i mat grzewczych. Ponieważ elementy elektryczne reagują na logiczną regulację zmiennego przepływu bez żadnego wodnego opóźnienia, naturalnie współpracują też z cyklicznym załączaniem i wyłączaniem pomp ciepła w systemach mieszanych.
2. Dekarbonizacja i elektryfikacja budynków. W miarę jak kotły na gaz kopalny tracą prawo do dopłat w kolejnych państwach członkowskich, wykonawcy przechodzą na elektryczne emitery ciepła. Elektryczne elementy grzewcze — maty, kable i folie — są naturalnym dopełnieniem modernizacyjnym dla dachowej fotowoltaiki, ponieważ nie magazynują wody, dodają niewielkiej wysokości zabudowy i mogą być sterowane w oknach autokonsumpcji. EIA i krajowe agencje ds. odnawialnych źródeł energii prognozują rosnącą elektryfikację ogrzewania pomieszczeń do 2030 r., co bezpośrednio powiększa dostępną pulę dla rezystancyjnych podłóg promiennikowych.
3. Fala renowacji. Smukłe maty grzewcze (poniżej 3 mm) i cienkie folie grzewcze suchej zabudowy pozwalają zamontować elektryczne ogrzewanie podłogowe w istniejących domach bez podnoszenia poziomu podłogi — decydująca zaleta tam, gdzie wysokości drzwi, schody lub istniejące poziomy płytek nie mogą się zmienić. Ośrodki badawcze wiążą dużą część wzrostu wolumenu właśnie z renowacjami, a nie z nowym budownictwem, szczególnie w dojrzałym europejskim zasobie mieszkaniowym wzniesionym między 1960 a 1990 r.
4. Inteligentne sterowanie i harmonogram strefowy. Termostaty Wi-Fi z czujnikiem podłogowym pozwalają ogrzewać tylko pomieszczenia, z których się korzysta, obniżając koszty eksploatacji i czyniąc elektryczne podłogi opłacalnymi jako główne źródło ciepła, a nie tylko łazienkowy komfort. Detekcja obecności, kompensacja pogodowa i harmonogramowanie przez aplikację przeszły z wersji premium do standardu w generacji produktów na 2026 r.
5. Różnicowanie na rynku nieruchomości. Biura nieruchomości coraz częściej wymieniają ogrzewanie podłogowe jako funkcję premium; deweloperzy w Europie i Ameryce Północnej projektują je już na etapie planowania, a nie jako dodatek na koniec. Ciepłe, pozbawione przeciągów pomieszczenia bez grzejników uwalniają przestrzeń ścienną pod meble, co nabywcy wyraźnie cenią w negocjacjach ceny.
Podział regionalny: Europa, Ameryka Północna i APAC
Rynek ogrzewania podłogowego w Europie 2026. Europa pozostaje największym i najbardziej uregulowanym rynkiem regionalnym. Przekształcona dyrektywa w sprawie charakterystyki energetycznej budynków wymaga, aby nowe budynki były zeroemisyjne do 2030 r., a państwa członkowskie wycofują dopłaty do kotłów kopalnych od 2025 r. Systemy hydroniczne dominują w nowym budownictwie mieszkaniowym, podczas gdy elektryczne maty i folie dominują w łazienkowych renowacjach, oranżeriach i modernizacjach pokój po pokoju w Niemczech, Wielkiej Brytanii, Francji i krajach nordyckich. Nabywcy sprzedający na rynek UE muszą już spełniać ramy ErP — zasady etykiet wyjaśniamy oddzielnie w naszym przewodniku po etykiecie energetycznej ogrzewania podłogowego. Europa Północna i Środkowa to najmocniejsze ośrodki wolumenu, ponieważ sezon grzewczy jest długi, a standardy izolacyjności już wysokie, co sprawia, że eksploatacja podłóg promiennikowych jest opłacalna.
Ameryka Północna. Rynek północnoamerykański jest silnie elektryczny: systemy oparte na kablu grzewczym i macie grzewczej są standardowym rozwiązaniem dla łazienek, piwnic, dobudówek i nowych budynków na płycie w Stanach Zjednoczonych i Kanadzie. Federalne dopłaty efektywnościowe traktują niskotemperaturową dystrybucję ciepła jako środek kwalifikujący, a przyjazne dla majsterkowiczów formaty zestawów sprawiają, że zainstalowana baza wciąż rośnie nawet w stanach z łagodną zimą. Regionalne streszczenie dla nabywcy znajdziesz w naszej dedykowanej analizie rynku elektrycznego ogrzewania podłogowego w Ameryce Północnej.
Azja i Pacyfik. APAC oferuje skalę, a nie jednolite regulacje. Chiny są kotwicą wolumenu: to największy na świecie rynek budowlanych pomp ciepła (IEA, 2024) i ważna baza produkcyjna folii grzewczych. Japonia i Korea dostarczają stabilny popyt renowacyjny, a Azja Południowo-Wschodnia rozwija się w zastosowaniach komfortowych i zabezpieczających przed zamarzaniem, a nie jako główne ogrzewanie. Dla fabryk eksportowych APAC jest jednocześnie największym źródłem podaży i szybko rosnącym regionem popytu.
Wiatr w żaglach regulacyjnych: EPBD, EED i ErP
Regulacja w 2026 r. robi więcej niż pracę reklamową — wyznacza poziom zgodności. Zrewidowana unijna dyrektywa w sprawie charakterystyki energetycznej budynków (EPBD) stawia wszystkie nowe budynki na ścieżce do zerowej emisji do 2030 r. i wpisuje głęboką renowację energetyczną do długoterminowych strategii krajowych, wspartą dedykowanymi oknami finansowania renowacji. Równolegle rozporządzenie delegowane Komisji (UE) 2024/1103 weszło w życie 9 maja 2024 r. i stosuje się je od 1 lipca 2025 r., wyznaczając minimalne wymagania sezonowej efektywności energetycznej ogrzewania pomieszczeń — w tym próg sprawności 47,5% dla elektrycznych miejscowych ogrzewaczy pomieszczeń (Mordor Intelligence, 2026). Akty delegowane dotyczące trwałości i możliwości naprawy rozszerzają następnie te zasady o obowiązki dotyczące części zamiennych. Praktycznym skutkiem jest przełomowy wzrost poprzeczki zgodności dla producentów sprzedających do UE: niskosprawne elementy są wypierane z rynku, a nabywcy zyskują proste kryterium przesiewowe. Produkty, które już spełniają wymagania CE, LVD, EMC i RoHS — i które mają identowalność partii zgodną z ISO 9001 — to te, które przechodzą audyty celne w 2026 r. i w latach późniejszych.
Co dane oznaczają dla nabywców
Rynek o rocznej stopie wzrostu 6–7% to rynek nabywcy w relacjach z dostawcami, ale skupia ryzyko na zgodności i powtarzalności. Trzy konsekwencje mają największe znaczenie w 2026 r.:
Po pierwsze: filtruj po certyfikatach, nie po katalogach. Wobec obowiązujących już unijnych progów efektywności dostawca elektrycznego ogrzewania podłogowego bez dokumentacji CE, RoHS, LVD i EMC oraz bez kontroli jakości ISO 9001 stworzy odpowiedzialność na granicy, a nie na etapie wyceny. Poproś o sprawozdania z badań przed próbkami.
Po drugie: wybierz dostawy prosto z fabryki. Marże pośredników ściskają się w miarę wzrostu rynku; marki kupujące ogrzewanie podłogowe w modelu OEM bezpośrednio z fabryki, lub blisko takiego, zachowują marżę na marketing i lokalne wsparcie instalacyjne. Nasza oferta elastycznej folii grzewczej w rolce jest magazynowana dokładnie pod ten model — rozmiary OEM, napięcia i opakowania.
Po trzecie: dopasuj miksturę produktów do mapy czynników. Strefy z pompami ciepła chcą folii o małej wysokości; strefy renowacyjne chcą mat typu peel-and-stick (samoprzylepne); nabywcy łazienek wantowych chcą zestawów dociętych na wymiar. Nabywcy dopasowujący numery SKU do tych trzech przypadków użycia obserwują szybsze schodzenie produktów. Porównując oferty, traktuj czas realizacji próbek, elastyczność MOQ i wsparcie częściami zamiennymi jako kryterium ważone obok ceny jednostkowej — 5% oszczędności cenowej szybko wymazuje jeden opóźniony kontener albo partia bez identowalnych sprawozdań z badań.
Dane i dowody: obecność fabryki SunAura
Niezależne ośrodki badawcze szacują rynek; dokumentacja fabryczna jest dla nas sposobem udowodnienia naszego własnego jego wycinka. Według dokumentacji fabrycznej SunAura, SunAura Thermal powstała w 2008 r. — 17 lat produkcji — i prowadzi zakład produkcyjny w Huangdao w Qingdao. Fabryka działa w systemach zarządzania ISO 9001 (jakość), ISO 14001 (środowisko) i ISO 45001 (bezpieczeństwo i higiena pracy), a jej elementy grzewcze posiadają certyfikaty zgodne z normami CE, RoHS, LVD i EMC. Produkty z linii eksportowane są do ponad 50 krajów. Nie publikujemy zbiorczych danych o tonażu produkcji ani przychodach, ponieważ zmieniają się one kwartalnie; powyższy zestaw certyfikatów jest stabilną, weryfikowalną obecnością.
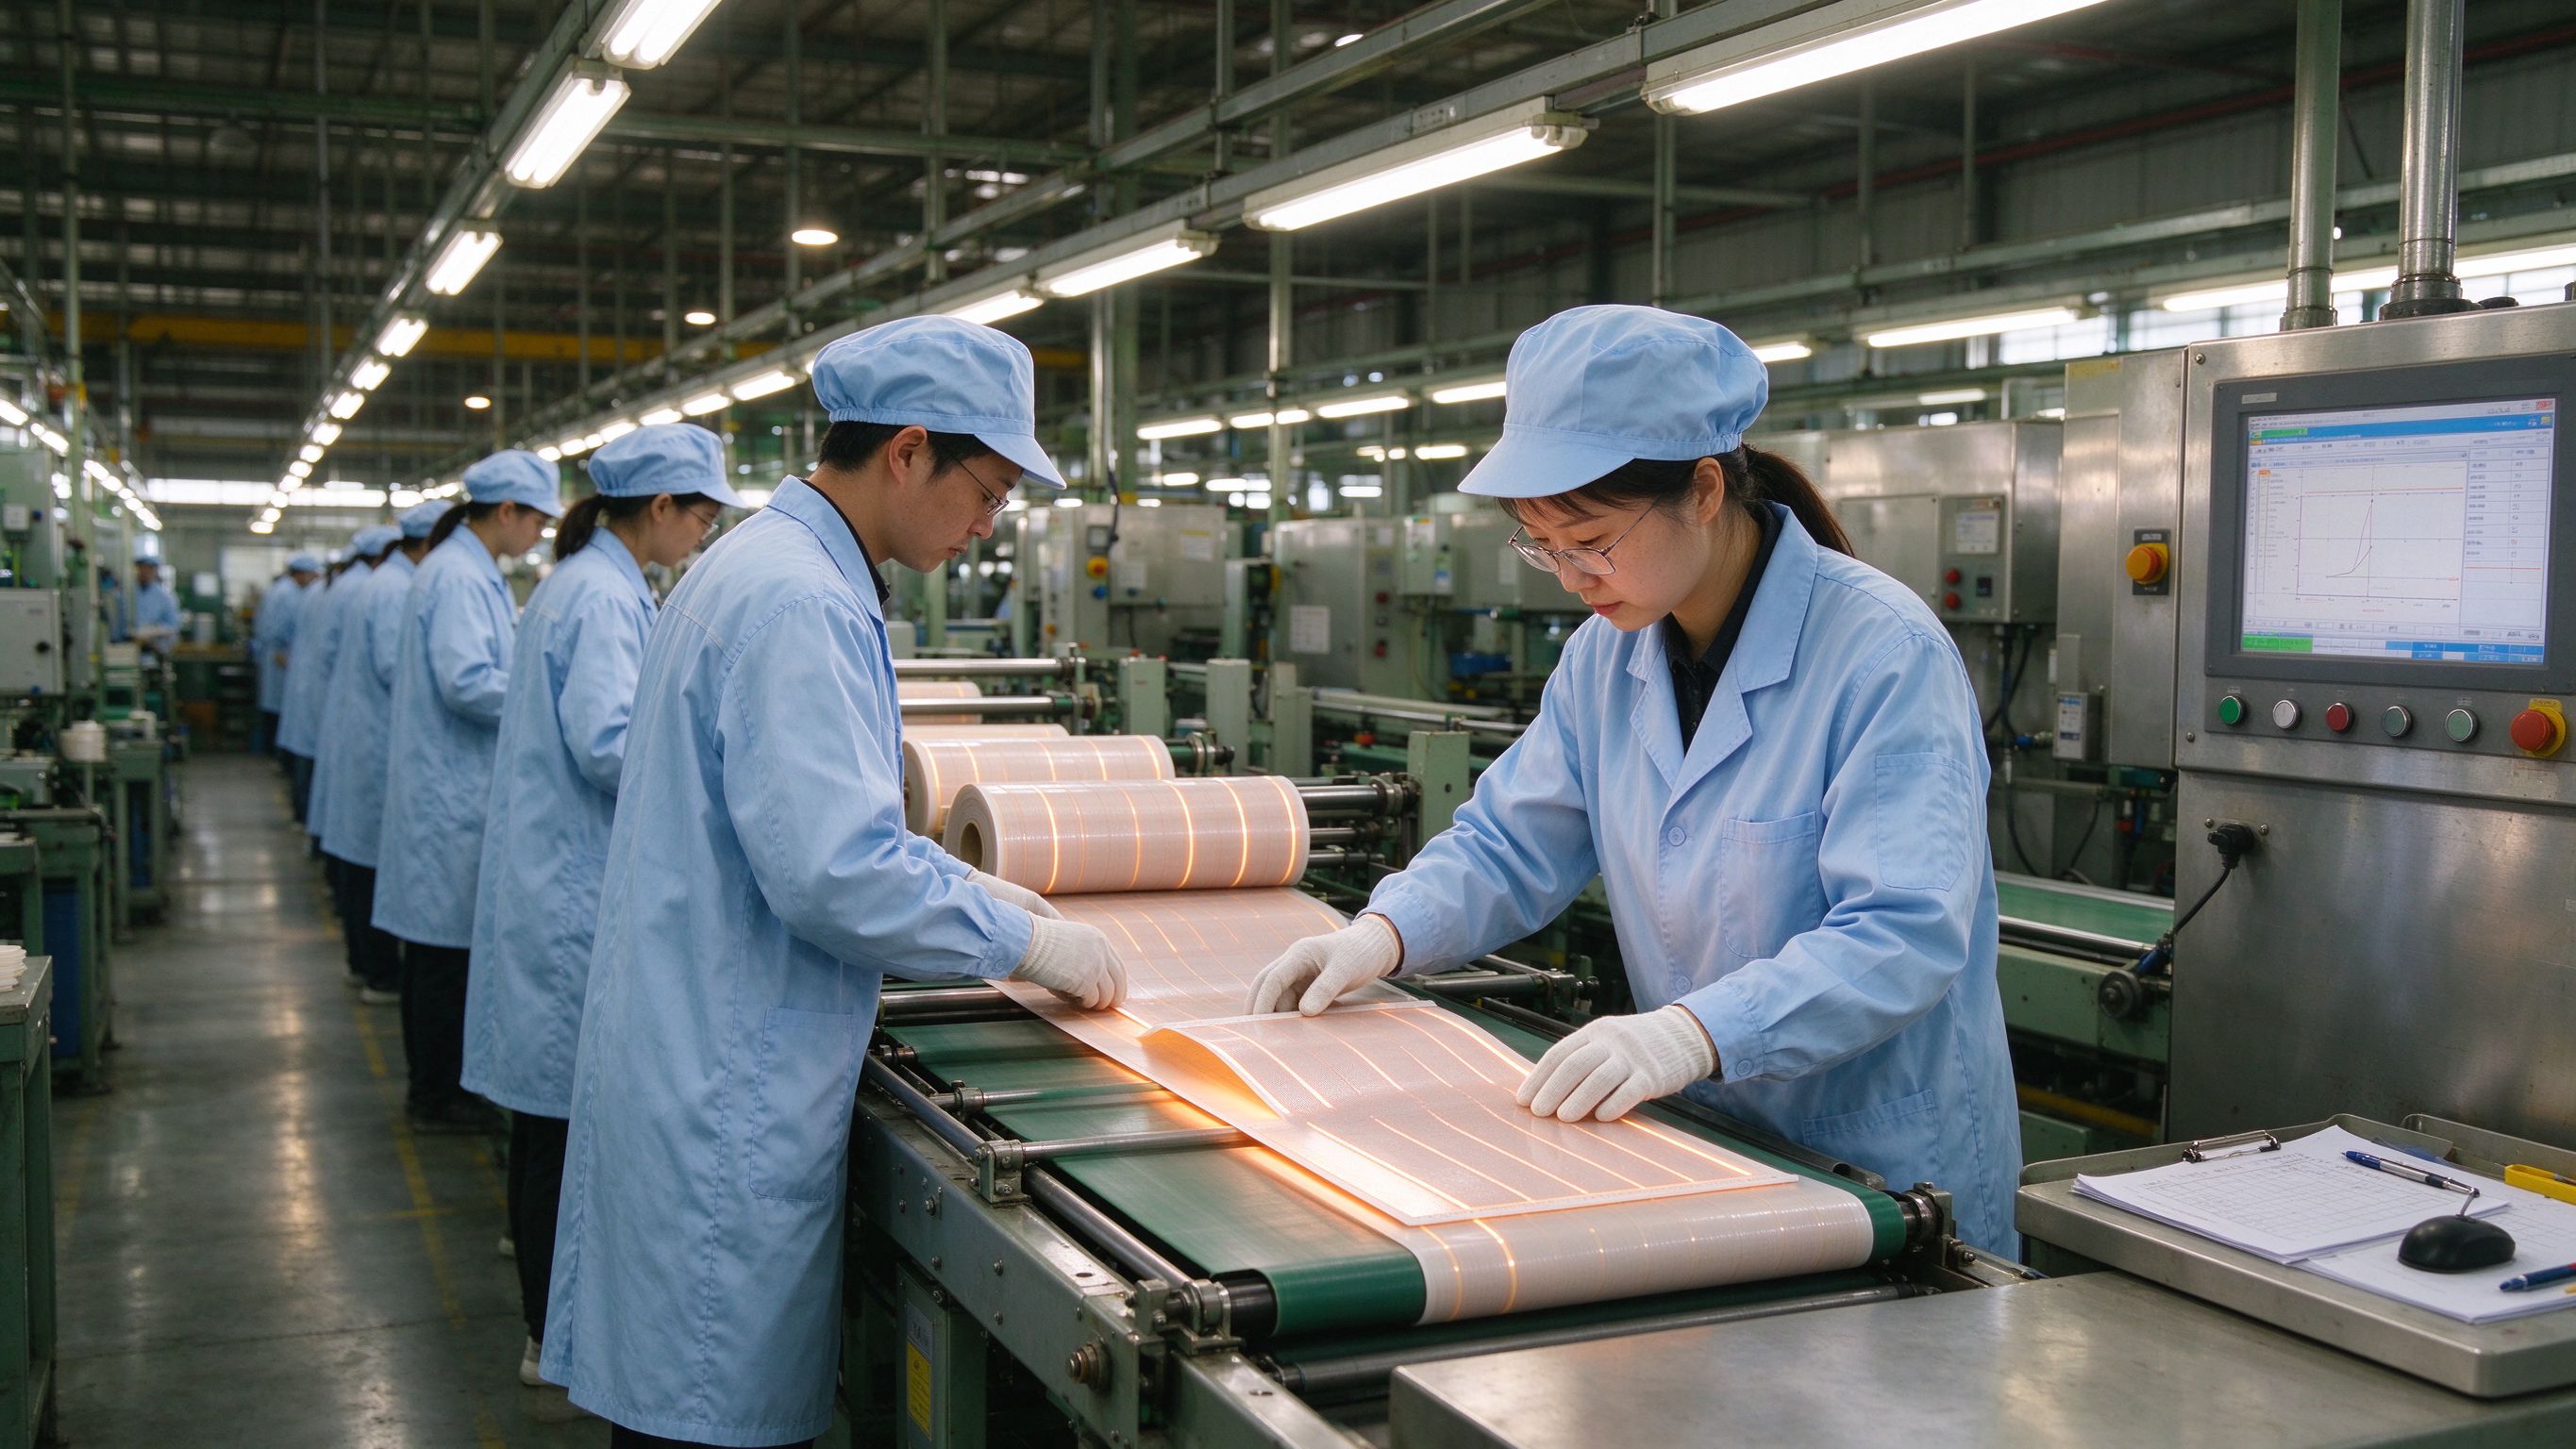
Nabywcy szukający gotowego do wysyłki punktu wyjścia mogą przejrzeć naszą ofertę maty grzewczej podłogi jako punkt odniesienia dla dostawcy elektrycznego ogrzewania podłogowego do łazienek, kuchni i zestawów renowacyjnych.
Nabywcy pytają też, czy opublikowane dane uzasadniają magazynowanie elementów elektrycznych, a nie zestawów hydronicznych. Odpowiedź zależy od kanału: w nowym budownictwie, gdzie prace mokre są już na miejscu, systemy hydroniczne pozostają efektywne w eksploatacji; w renowacjach, sprzedaży DIY detalicznej i modernizacjach hotelowych elementy elektryczne wygrywają szybkością instalacji, wpływem na wysokość podłogi i kosztem projektu. Nasza własna linia produktów jest celowo podzielona wzdłuż tej samej linii — folie i maty grzewcze do suchych stref renowacyjnych, kable grzewcze do mokrej wylewki i zabezpieczenia przed zamarzaniem — dzięki czemu dystrybutor może utrzymywać jedną relację fabryczną i obsługiwać oba kanały bez podwajania bazy dostawców. To praktyczny odczyt ścieżki wzrostu 6–7%: jest on wystarczająco szeroki, by uzasadnić miejsce na półce, i na tyle konkretny, że o tym, kto zdobędzie ten wzrost, decyduje mikstura produktów, a nie sam wolumen.
Często zadawane pytania (FAQ)
Jak duży jest rynek elektrycznego ogrzewania podłogowego w 2026 r.? Według czterech niezależnych ośrodków badawczych globalny rynek ogrzewania podłogowego szacuje się na 5,7–6,1 mld USD w 2026 r. (MarketsandMarkets 6,13 mld USD; Grand View Research 5,8 mld USD). Sam segment elektryczny szacuje się na 3,32 mld USD w 2026 r. (Value Market Research).
Co napędza popyt na elektryczne ogrzewanie podłogowe w 2026 r.? Pięć czynników powtarza się w raportach za lata 2025–2026: niskotemperaturowa kompatybilność z pompami ciepła, elektryfikacja budynków i wycofywanie kotłów kopalnych, fala renowacji mieszkaniowych umożliwiona smukłymi matami i foliami, inteligentne sterowanie strefowe oraz pozycjonowanie premium na rynku nieruchomości.
Który region prowadzi na rynku ogrzewania podłogowego w Europie 2026? Europa pozostaje największym rynkiem regionalnym, zakotwiczonym unijną ścieżką EPBD do zeroemisyjnego nowego budownictwa (2030) i progiem efektywności ErP dla elektrycznych miejscowych ogrzewaczy pomieszczeń, obowiązującym od 1 lipca 2025 r. Niemcy, Wielka Brytania, Francja i kraje nordyckie to podstawowe rynki wolumenowe dla elektrycznych mat i folii.
Czy elektryczne ogrzewanie podłogowe to dobry produkt do dostarczania w 2026 r.? Konsensusowe CAGR 6–7% do początku lat 30. XXI wieku, wraz z rosnącymi barierami zgodności, sprzyja ugruntowanym, certyfikowanym producentom. Nowi uczestnicy powinni spodziewać się konkurowania zakresem certyfikacji (CE/RoHS/LVD/EMC, ISO 9001) i elastycznością OEM, a nie samą ceną.
Jakie certyfikaty powinien posiadać partner OEM bezpośrednio z fabryki dla ogrzewania podłogowego? Co najmniej deklaracje CE, RoHS, LVD i EMC ze sprawozdaniami z badań oraz zarządzanie jakością ISO 9001. ISO 14001 i ISO 45001 to standardowe dodatkowe certyfikaty, o które dziś pytają poważni nabywcy w Europie i Ameryce Północnej.
Współpracuj z SunAura: producent OEM ogrzewania podłogowego bezpośrednio z fabryki
Jeśli Twój plan zakupowy na 2026 r. zależy od danych rynkowych, które możesz prześledzić — i od linii dostaw, której własną obecność możesz zweryfikować — SunAura Thermal jest przygotowany, aby to wesprzeć. Jako partner OEM ogrzewania podłogowego bezpośrednio z fabryki z siedzibą w Huangdao w Qingdao, produkujemy folie, maty i kable grzewcze w systemach ISO 9001/14001/45001 z certyfikatami CE, RoHS, LVD i EMC, eksportując do ponad 50 krajów. Poproś o próbki i pakiet certyfikatów; wycenimy pod projekt, a nie pod katalog.
O autorze: Ethan Sun jest założycielem & Dyrektorem Generalnym (CEO) SunAura Thermal, producenta elementów elektrycznego ogrzewania podłogowego i folii grzewczych, dostarczającego do ponad 50 krajów z Qingdao w Chinach. Artykuł powstał na podstawie publicznie cytowanych raportów branżowych oraz dokumentacji fabrycznej SunAura.
Powiązane produkty i zapytania OEM
Szukasz partnerów do dostaw na rynek elektrycznego ogrzewania podłogowego lub partnera fabrycznego OEM/ODM? Poznaj nasze kompletne systemy elektrycznego ogrzewania podłogowego oraz nasz program produkcyjny OEM/ODM, a następnie poproś o wycenę dla swojego projektu — dostarczamy dystrybutorów, instalatorów i marek w ponad 50 krajach.